
ما هو مشروع Aperta؟
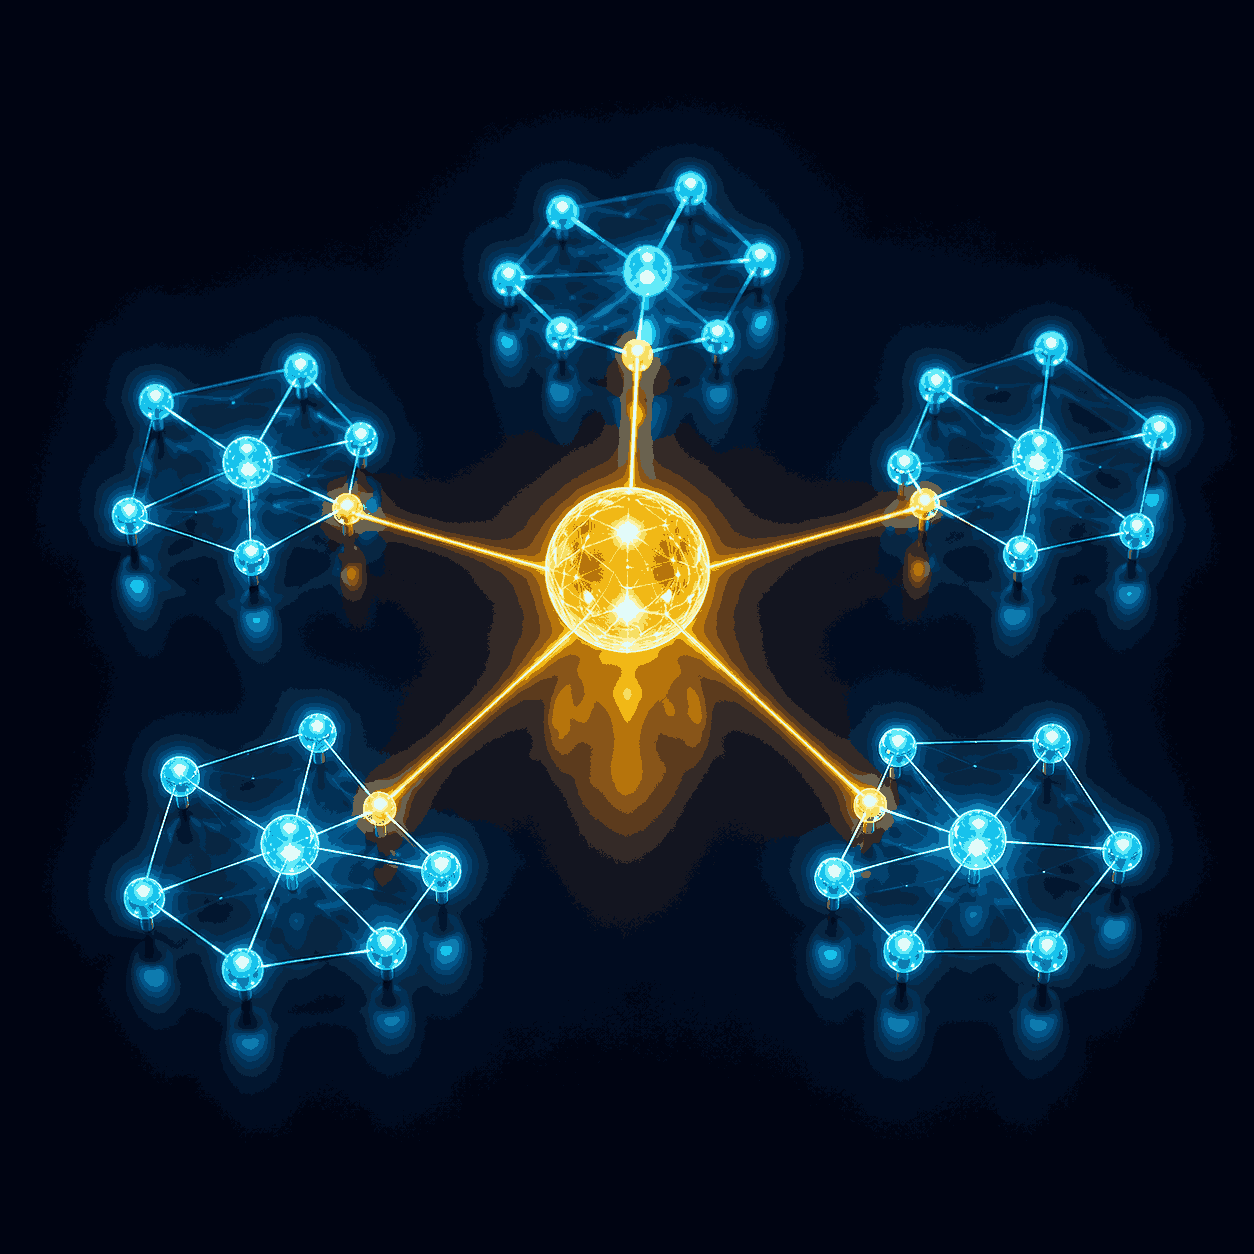
مشروع Aperta هو مبادرة يقودها بنك التسويات الدولية BIS (الهيئة التعاونية للبنوك المركزية). باختصار، اختبر المشروع قابلية التشغيل البيني للتمويل المفتوح عبر الحدود. أدار المشروع مركز الابتكار التابع لـ BIS في هونغ كونغ. وخلال المشروع، ربط النموذج الأولي شبكات التمويل المفتوح في خمسة أسواق: المملكة المتحدة، الإمارات العربية المتحدة، البرازيل، هونغ كونغ، والهند. ونتيجة لذلك، يصف BIS المشروع بأنه «شبكة من الشبكات». وقد جمع المشروع عدة بنوك مركزية، من بينها هيئة النقد في هونغ كونغ، والبنك المركزي البرازيلي، والمصرف المركزي لدولة الإمارات العربية المتحدة. بالإضافة إلى ذلك، شاركت هيئة السلوك المالي البريطانية FCA. كما انضم إلى المشروع GLEIF (المؤسسة العالمية لمُعرّف الكيان القانوني، الجهة المشرفة على نظام LEI العالمي)، إلى جانب مبادرة المعايير الرقمية التابعة لغرفة التجارة الدولية، وعدد من البنوك التجارية وشركات التقنية المالية. نقطة مهمة: مشروع Aperta هو نموذج أولي مكتمل ومُختبر، وليس خدمة فعلية حتى الآن. ومع ذلك، فإنه يُظهر بوضوح الاتجاه الذي يسير فيه التمويل عبر الحدود.
لماذا يحتاج التمويل عبر الحدود إلى هوية موحدة
اليوم، تدير كل دولة شبكة التمويل المفتوح الخاصة بها وفق معايير تقنية وصيغ بيانات وأطر ثقة مختلفة. ولهذا السبب، يتعيّن على الشركة إثبات هويتها من جديد في كل سوق تدخل إليه. وعمليًا، يعني هذا تكرار الفحوصات اليدوية وبطء إجراءات التأهيل. علاوة على ذلك، تُقدَّم المستندات نفسها مرارًا وتكرارًا. وتتأثر الشركات الصغيرة والمتوسطة بهذا الأمر أكثر من غيرها، فهي التي تحتاج إلى حسابات تجارية خارجية وائتمان وتمويل تجاري، لكنها نادرًا ما تملك موارد الشركات الكبرى للتعامل مع هذه الإجراءات الورقية.
كيف يُبسّط LEI هذه العملية
يمنح LEI (معرّف الكيان القانوني، وهو رمز تعريف عالمي للكيانات القانونية) كل شركة هوية واحدة معترفًا بها عالميًا. لذا، عندما تُعرّف الشركة نفسها برقم LEI، يمكن التعرّف عليها بدقة وفوريًا وبشكل تلقائي. وينطبق هذا على رسائل الدفع عبر الحدود وكذلك عند فتح الحسابات التجارية. علاوة على ذلك، يمكن التحقق من صحة كل رمز عبر البحث عن LEI بشكل علني. وأظهر مشروع Aperta كيف يُسهّل LEI فحوصات KYB (اعرف نشاطك التجاري، التحقق من هوية العملاء التجاريين) وAML (مكافحة غسل الأموال، منع عمليات غسل الأموال). وينطبق المنطق ذاته على إجراءات KYC (اعرف عميلك، التحقق من هوية العملاء). بعبارة أخرى، تحل نقطة بيانات واحدة قابلة للتحقق محل كومة من المستندات المتكررة. وأوضح الرئيس التنفيذي لـ GLEIF أليكساندر كيش هذه النقطة بجلاء: أي نظام ينقل بيانات الكيانات القانونية عبر الحدود يحتاج إلى طريقة موحّدة عالميًا للتحقق من هوية المؤسسات. ونظام LEI العالمي يخدم هذا الغرض بالتحديد.
ماذا يعني ذلك للشركات
يستجيب مشروع Aperta مباشرة للتحديات التي أبرزتها مجموعة العشرين في خارطة طريقها لتحسين المدفوعات عبر الحدود. وتشمل هذه التحديات، في المقام الأول، ارتفاع تكاليف الامتثال ومحدودية الوصول إلى الخدمات المالية في الخارج. كما يواصل المشروع اتجاهًا أوسع نطاقًا؛ فعلى سبيل المثال، جاء الدعم لإدراج LEI في رسائل الدفع عبر الحدود من FATF (مجموعة العمل المالي، الهيئة الدولية لمكافحة غسل الأموال) ولجنة BIS للمدفوعات والبنى التحتية للسوق. كما دعمت مجموعة وولفسبرغ ومجموعة ممارسات سوق الدفع في Swift التوجه نفسه، ويستمر انضمام المزيد من قادة القطاع إليها. بالإضافة إلى ذلك، ترى GLEIF إمكانية تطبيق النهج ذاته في منظومات الأصول الرقمية، إذ إن تبادل بيانات الكيانات القانونية المُوثّقة بين المؤسسات المالية والمنصات والجهات الرقابية من شأنه أن يمنح مزيدًا من الشفافية للتمويل المُرمّز أيضًا. وفي الوقت الراهن، يبقى هذا احتمالًا لا حلًا فعليًا. أما بالنسبة للشركات، فالخلاصة بسيطة: أصبح LEI أداة معيارية للأعمال عبر الحدود. لذا، كلما أسرعت الشركة في الحصول على LEI الخاص بها، كانت أكثر استعدادًا للحظة التي تتصل فيها شبكات التمويل المفتوح فعليًا.
كيف تحصل على LEI
LEI System هي وكيل تسجيل LEI، ويستغرق التقدم بطلب الحصول على LEI معنا بضع دقائق فقط. وبعد ذلك، يصدر الرمز على الفور تقريبًا. سجّل LEI الخاص بك هنا وامنح شركتك هوية معترفًا بها عالميًا. فذلك يُبسّط عمليات الدفع وفتح الحسابات وفحوصات الامتثال وغير ذلك. وأخيرًا، يمكنك الاطلاع على نظرة عامة عن التكاليف في صفحة أسعار LEI الخاصة بنا.