


أوروبا تجمع البيانات المالية وبيانات الشركات معًا
تكشف الشركات والمشاركون في الأسواق المالية في جميع أنحاء الاتحاد الأوروبي بالفعل عن كميات كبيرة من المعلومات المنظمة. واليوم، تتوزع هذه المعلومات عبر دول وسجلات وهيئات رقابية ومصادر بيانات مختلفة.
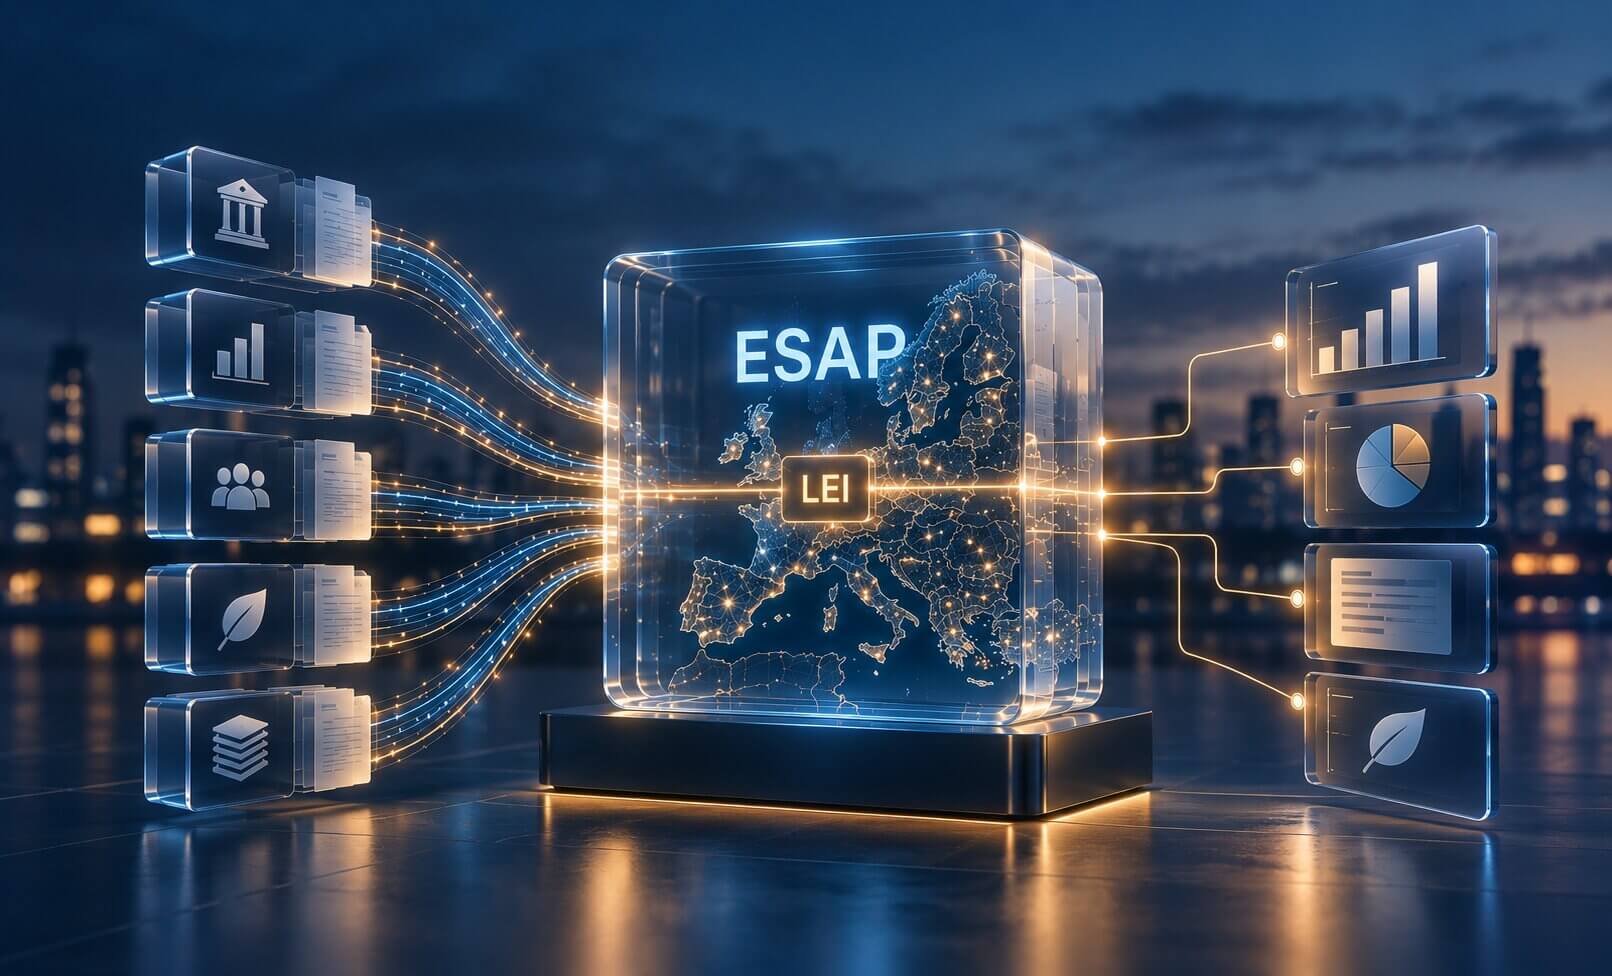
تهدف نقطة الوصول الأوروبية الموحدة، أو ESAP، إلى جمع كل ذلك في مكان واحد.
تعمل الهيئة الأوروبية للأوراق المالية والأسواق (ESMA) على تطوير ESAP كمنصة مركزية للمعلومات المالية ومعلومات أسواق رأس المال والاستدامة المنشورة في جميع أنحاء الاتحاد الأوروبي.
وهي ليست سجلاً تجاريًا أوروبيًا جديدًا. بل ستجمع ESAP المعلومات التي تفصح عنها الشركات والمشاركون الآخرون في السوق بالفعل بموجب قواعد مختلفة للاتحاد الأوروبي.
بدأت المرحلة الأولى من جمع البيانات في 10 يوليو 2026. ووفقًا للجدول الزمني الرسمي لـ ESMA، ستُتاح البوابة العامة في يوليو 2027.
تتجاوز الفكرة مجرد تجميع المستندات في مكان واحد. فلكي يعمل النظام بكفاءة، يجب توحيد قياسي للبيانات من مختلف الدول والمصادر، وجعلها قابلة للقراءة الآلية، وربطها بشكل موثوق بالكيان القانوني الصحيح.
وهذا ما يجعل معرّف الكيان القانوني، أو LEI – المعرّف الموحّد عالميًا للكيانات القانونية – جزءًا مهمًا من هذه الصورة.
ستتوسع ESAP خطوة بخطوة
ستعمل ESMA والسلطات الوطنية على توسيع ESAP على عدة مراحل، مع إضافة فئات جديدة من المعلومات والمشاركين في السوق بمرور الوقت.
بدأت المرحلة الأولى في يوليو 2026 وتغطي معلومات بموجب ثلاثة تشريعات مهمة للاتحاد الأوروبي.
تحكم توجيهات الشفافية، من بين أمور أخرى، الإفصاحات الدورية والمستمرة من قبل الجهات المُصدرة التي تُتداول أوراقها المالية في الأسواق المنظمة.
وتحدد لائحة النشرة المعلومات التي يجب على الشركات الإفصاح عنها عند طرح أوراق مالية للجمهور أو السعي للقبول للتداول في سوق منظم.
وتغطي لائحة البيع على المكشوف متطلبات الإفصاح عن مراكز بيع معينة على المكشوف والمعلومات السوقية ذات الصلة.
أطلقت ESMA جمع البيانات لهذه المرحلة الأولى في 10 يوليو 2026. ومن المتوقع أن تصبح المعلومات المجمعة متاحة للجمهور عبر ESAP في يوليو 2027.
المزيد من بيانات الأسواق المالية ستأتي لاحقًا
يبدأ التوسع الكبير التالي في يناير 2028، حين ستغطي ESAP نطاقًا أوسع بكثير من معلومات الأسواق المالية.
يشمل ذلك صناديق الاستثمار الجماعي في الأوراق المالية القابلة للتحويل (UCITS) – وهي صناديق استثمار تُطرح للجمهور بموجب إطار تنظيمي موحد للاتحاد الأوروبي – وشركات إدارتها.
كما ستغطي ESAP وكالات التصنيف الائتماني، التي تُقيّم مخاطر الائتمان للشركات والحكومات والأدوات المالية، إضافة إلى مديري المؤشرات المرجعية، الذين يديرون أسعار الفائدة والمؤشرات والمعايير المالية الأخرى المستخدمة لتسعير الأدوات والعقود المالية.
وتغطي فئة أخرى مقدمي منتجات التقاعد الشخصي الأوروبية الموحدة (PEPP). ومنتج PEPP هو منتج تقاعد شخصي طوعي على مستوى الاتحاد الأوروبي، مصمم للاستخدام عبر مختلف الدول الأعضاء.
ستدخل أيضًا المعلومات المتعلقة بالاستدامة إلى النظام. ويشمل ذلك الإفصاحات التي يقدمها المشاركون في الأسواق المالية والمستشارون الماليون بموجب لائحة الإفصاح عن التمويل المستدام (SFDR)، وهي الإطار الأوروبي للإفصاحات المتعلقة بالاستدامة في القطاع المالي.
يتضمن الجدول الزمني لـ ESMA أيضًا مرحلة 2 مكررة في يناير 2029، إلى جانب تقييم لكيفية عمل ESAP.
وفي حال تأكيد المرحلة الثالثة، ستبدأ في يناير 2030. وستشمل، من بين مجالات أخرى، المعلومات المنشورة بموجب التوجيه الثاني للأسواق في الأدوات المالية (MiFID II) ولائحة الأسواق في الأدوات المالية (MiFIR) من قبل شركات الاستثمار ومنصات التداول وغيرها من المشاركين في الأسواق المالية.
يشكل MiFID II و MiFIR جزءًا رئيسيًا من إطار أسواق الأوراق المالية في الاتحاد الأوروبي، ويغطيان خدمات الاستثمار وتداول الأوراق المالية وشفافية المعاملات. نوضح دور LEI بموجب هذه القواعد بشكل منفصل في رمز LEI و MiFID II: بلا LEI لا تداول.
وبمرور الوقت، ستصبح ESAP بالتالي نقطة وصول عامة مشتركة لجزء كبير من معلومات الأسواق المالية الأوروبية.
كلما ربطنا المزيد من البيانات، ازدادت أهمية معرفة الجهة التي تخصها
إن وضع ملايين المستندات وسجلات البيانات في نظام واحد يخلق مشكلة عملية: كيف تعرف إلى أي كيان قانوني تنتمي معلومة معينة فعليًا؟
اسم الشركة وحده لا يكفي دائمًا.
يمكن للشركات كتابة أسمائها بطرق مختلفة، ويمكنها تغيير اسمها أو شكلها القانوني. تستخدم الدول المختلفة أرقام تسجيل مختلفة، بينما يمكن لشركات غير مرتبطة على الإطلاق أن تحمل أسماء متطابقة أو متشابهة جدًا.
يمنح LEI الكيان القانوني معرّفًا موحّدًا قياسيًا مكونًا من 20 حرفًا قابلًا للاستخدام عالميًا.
في سياق ESAP، المنطق الأساسي بسيط:
الكيان القانوني ← LEI ← معلومات عن الكيان ← ESAP
تجمع ESAP المعلومات معًا، بينما يساعد LEI في تحديد الجهة التي تخص تلك المعلومات.
هذا ما يجعل LEI أكثر من مجرد حقل آخر في تقرير تنظيمي. يمكن أن يكون بمثابة نقطة مرجعية مشتركة عندما يلزم ربط معلومات من دول وهيئات وأنظمة مختلفة بنفس الكيان القانوني.
ويكمن المبدأ نفسه في صميم نظام LEI العالمي الأوسع. نوضح كيف تتكامل GLEIF وجهات إصدار LEI والجهات التنظيمية والمشاركون الآخرون في كيف يعمل نظام LEI العالمي.
LEI مدمج في بنية ESAP
لا تستخدم قواعد ESAP رمز LEI بنفس الطريقة تمامًا في كل الحالات.
بالنسبة لبعض المشاركين في السوق، يشترط التشريع المتعلق بـ ESAP صراحةً الحصول على LEI. وينطبق ذلك، على سبيل المثال، على بعض مُصدري الأوراق المالية وصناديق UCITS ووكالات التصنيف الائتماني ومديري المؤشرات المرجعية ومقدمي PEPP.
بموجب اللائحة (الاتحاد الأوروبي) 2023/2869، يجب على مقدمي PEPP الحصول على LEI وإدراجه ضمن البيانات الوصفية المرفقة بالمعلومات المقدمة إلى ESAP. ويتبع الإطار نهجًا مماثلًا بالنسبة لعدة أنواع أخرى من الكيانات القانونية.
بالنسبة لفئات أخرى من المعلومات، تستخدم القواعد LEI عند توفره.
كما أن القواعد الفنية واضحة بشأن ما يُعتبر LEI صالحًا. فبموجب لائحة التنفيذ للمفوضية (الاتحاد الأوروبي) 2025/1338، حيثما يكون LEI مطلوبًا لأغراض ESAP، يجب أن يتوافق مع معيار ISO 17442 وأن يكون مدرجًا في قاعدة بيانات مؤسسة معرّف الكيان القانوني العالمي (GLEIF).
الاتجاه الأكبر يتجاوز ESAP
المتطلبات الفردية ليست سوى جزء من القصة. تُعد ESAP أيضًا مثالًا آخر على تزايد ترسّخ LEI في البنية التحتية المالية والقانونية وبنية الإبلاغ في أوروبا.
تستخدم المؤسسات المالية والجهات التنظيمية بالفعل LEI للإبلاغ عن المعاملات وتحديد هوية المشاركين في السوق. وقد اتسع دوره ليشمل أسواق الأوراق المالية والصناديق والمدفوعات والإبلاغ التنظيمي وعمليات مالية أخرى. نتناول هذا التطور الأوسع في كيف يعمل LEI عمليًا في الاتحاد الأوروبي.
تضيف ESAP استخدامًا آخر: ربط الكيان القانوني بالمعلومات المنظمة المنشورة عنه.
ومع تحوّل البيانات المالية الأوروبية نحو صيغ قابلة للقراءة الآلية، يزداد هذا الربط فائدة. فلا يمكن مقارنة البيانات من دول وأنظمة مختلفة ومعالجتها بشكل موثوق إلا إذا عرفت الأنظمة إلى أي كيان قانوني تنتمي.
يحل المعرّف الموحّد هذه المشكلة. ويوفر LEI هذا الرابط بشكل متزايد.
دور LEI يتغيّر مع تطور بنية البيانات المالية الأوروبية
كان أحد الأسباب الرئيسية لإنشاء LEI هو الحاجة إلى تحديد هوية الأطراف المقابلة في المعاملات المالية بشكل متسق عبر الحدود.
كشفت الأزمة المالية لعام 2008 عن ضعف كبير في النظام المالي العالمي. فقد افتقرت الجهات التنظيمية والمشاركون في السوق إلى وسيلة مشتركة لتحديد هوية الكيانات القانونية المشاركة في المعاملات وفهم كيفية انتقال المخاطر بين الشركات والأسواق.
أصبح للمبدأ نفسه استخدام أوسع بكثير الآن.
لم يعد الأمر يقتصر على معرفة من قام بالمعاملة. فالجهات التنظيمية والأنظمة المالية بحاجة أيضًا إلى معرفة الكيان القانوني الذي تخصه البيانات المالية والتقارير والإفصاحات التنظيمية، وما إذا كانت المعلومات المحفوظة في قواعد بيانات مختلفة تشير إلى الكيان نفسه.
يمكن لنموذج بيانات LEI أن يتجاوز أيضًا تحديد هوية الكيان نفسه. فعلى سبيل المثال، توفر بيانات LEI من المستوى الثاني طريقة موحّدة للإبلاغ عن علاقات دمج محاسبي معينة بين الكيانات القانونية.
تندمج ESAP بشكل طبيعي في هذا التطور. فمع تزايد توحيد المعلومات المالية الأوروبية وقابليتها للقراءة الآلية، يصبح المعرّف الذي يعمل عبر الدول واللغات وأنظمة التسجيل المحلية أكثر فائدة.
اعتبارًا من 2030، لن تقتصر ESAP على الإفصاحات الإلزامية
ثمة تغيير مثير للاهتمام بشكل خاص مقرر في 10 يناير 2030.
واعتبارًا من ذلك التاريخ، تسمح لائحة ESAP (اللائحة (الاتحاد الأوروبي) 2023/2859) لكيانات الاتحاد الأوروبي بتقديم بعض المعلومات المالية ومعلومات أسواق رأس المال والاستدامة وغيرها من المعلومات ذات الصلة بالأنشطة الاقتصادية طوعيًا.
حتى ذلك الحين، يبقى الدور الرئيسي لـ ESAP هو تسهيل الوصول إلى المعلومات التي يشترطها التنظيم بالفعل. وقد تُوسّع التقديمات الطوعية هذا الدور بشكل كبير.
قد ترغب الشركة فعليًا في أن تكون مرئية ضمن ESAP.
وبالنسبة للشركات الصغيرة بشكل خاص، يمكن للمعلومات الموحّدة والسهلة الوصول أن تُحسّن ظهورها أمام المستثمرين والمشاركين الآخرين في السوق المالية. وتحدد لائحة ESAP نفسها زيادة ظهور المؤسسات الصغيرة والمتوسطة وتحسين الوصول إلى رأس المال كأسباب لتفعيل التقديمات الطوعية.
وهناك جانب مثير للاهتمام يخص LEI هنا أيضًا. فإذا أضافت الشركات معلومات طوعيًا إلى نظام أوروبي مشترك قابل للقراءة الآلية، يصبح التعرف الموثوق بنفس أهمية الإفصاحات الإلزامية.
طوعي اليوم، معيار غدًا؟
لا توجد حاليًا لائحة تنص على أن ESAP ستصبح قاعدة بيانات إلزامية لكل شركة أوروبية.
ومع ذلك، يستحق اتجاه التطور المتابعة.
تتجه الأسواق المالية الأوروبية منذ سنوات نحو مزيد من الشفافية والإبلاغ الموحّد والبيانات القابلة للقراءة الآلية. وفي الوقت نفسه، توسّع نطاق LEI تدريجيًا. نستعرض بعض التطورات الحالية في متطلبات LEI في 2026: ما الذي يتغيّر، ومن يتأثر به.
هناك نمط مألوف: يبدأ معرّف موحّد في مجال تنظيمي محدد. ثم تبدأ أنظمة ومشاركون آخرون في استخدامه. وتستخدم بعض القواعد LEI في البداية فقط حيثما يكون موجودًا بالفعل، بينما تجعله قواعد أخرى جزءًا إلزاميًا من العملية التنظيمية.
ويبقى أن نرى ما إذا كانت ESAP ستسلك المسار نفسه على المدى الطويل.
وما يمكننا رؤيته بالفعل هو الحاجة الكامنة. تريد الجهات التنظيمية رؤية أفضل للمشاركين في السوق، وشفافية أكبر، وبيانات يمكن للأنظمة مقارنتها ومعالجتها تلقائيًا. وكل ذلك يصبح أصعب بكثير دون وسيلة موثوقة لتحديد هوية الكيانات القانونية عبر الحدود وقواعد البيانات.
ومن هذا المنظور، من المعقول توقع أن يلعب LEI دورًا متناميًا في البنية التحتية للبيانات المالية الأوروبية. ويمكن رؤية الاتجاه نفسه في مبادرات مثل محفظة الأعمال الأوروبية، حيث يزداد أهمية التعرف الرقمي الموثوق على الكيانات القانونية.
ESAP جزء من تحوّل أكبر
تحظى ESAP بأهمية بحد ذاتها، لكن من منظور LEI، يُعد الاتجاه الأوسع لا يقل إثارة للاهتمام.
تتجه أوروبا نحو بيئة بيانات مالية أكثر ترابطًا وتوحيدًا وقابلية للقراءة الآلية. ويجب أن تكون المعلومات من دول وأنظمة مختلفة قابلة للمقارنة ومرتبطة بشكل موثوق بالشركة أو المؤسسة الصحيحة.
وهذا ما يجعل هوية الكيان القانوني جزءًا من البنية التحتية.
يندمج LEI بشكل طبيعي في هذا النموذج: كيان قانوني واحد، ومعرّف موحّد دوليًا واحد، ووسيلة لربط تلك الهوية بالمعلومات المحفوظة عبر أنظمة مختلفة.
ESAP ليست بداية هذا التطور، ومن غير المرجح أن تكون نهايته.
إنها خطوة أخرى نحو نظام مالي أوروبي يؤدي فيه LEI دورًا متزايدًا كطبقة هوية مشتركة للكيانات القانونية.
هل تحتاج إلى LEI؟
إذا كانت شركتك بحاجة إلى LEI، يمكنك تسجيل LEI عبر الإنترنت مع LEI System. ولا يستغرق تقديم الطلب سوى بضع دقائق لإتمامه.